突然の水災、あなたの保険は大丈夫?床上浸水・車の水没の可能性も
 LAサト
こんにちは、JA秋田ふるさとのLAサトです!
皆さん、このようなお悩みはありませんか?
- 水災のニュースで、自分の保険が大丈夫か不安
- 床上浸水や車の水没で被害はいくらになるのか知りたい
- 保険証券の見方がわからなくて不安
あてはまる方は、本記事を読めばきっと解決につながります!
本記事の内容
- 突然の水災、あなたの保険は大丈夫?
- 床上浸水や車の水没、被害額はいくら?
- 家財や車の保障も大事
- JAの建物更生共済は水災に強い
- 水災保障の保険証券の見方
- JA秋田ふるさとにご相談ください
この記事を書いているLAサトは、こんな人です。
- JA秋田ふるさとのライフアドバイザー
- 年間300件以上の相談に乗っています
- お金や共済(保険)に関する相談役
LAサト横手地域の皆さまにお役立ちしたいと思っています!
よろしくお願いします😊
以下、解説していきます!
突然の水災、あなたの保険は大丈夫?
水災が発生して、あなたの家や車が被害に遭ってしまったら…
ご自身の保険が大丈夫かどうか(しっかりと保障が出るかどうか)は、「契約内容次第」です。
「火災保険に入っているから、家の保障は大丈夫」と思っている方もいるかもしれません。
しかし、気を付けなくてはならないのは、水災を対象から外しているケースもあるということです。
そのため、自分の契約に水災の保障が付いているかをまずは確認しましょう。
また、水災の保障が付いていても、それだけでは安心できません。
例えば、「水災の保障額は最大100万円」と上限額が決まっている場合、実際に被害が出たときに大きな自己負担が発生する可能性があります。
水災の保障が付いているかだけではなく、充分な金額が保障されるかまで確認しましょう。
川の近くでなくても水災は起こる
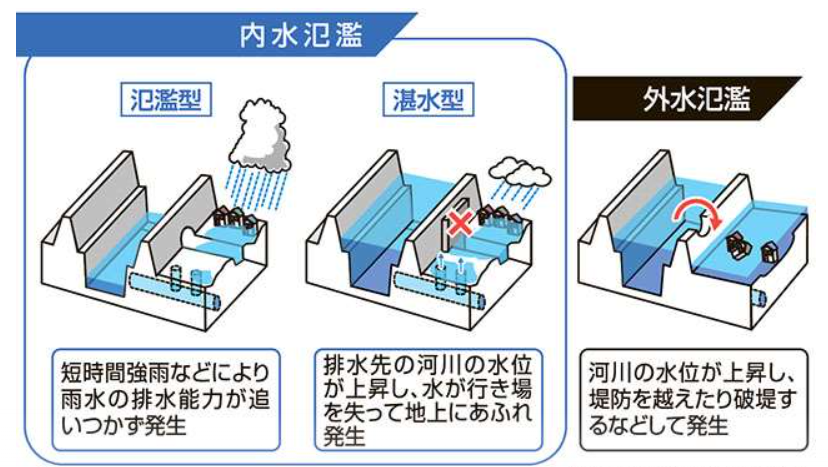
水災というと、川があふれる「外水氾濫(がいすいはんらん)」をイメージしやすいと思います。
しかし、水災は川の近くでしか起こらないわけではありません。
大雨で排水溝や下水道の処理能力を超えると、道路や住宅地に水があふれる「内水氾濫(ないすいはんらん)」が発生することがあります。
一軒家はもちろん、マンションでも1階や低層階、地下駐車場・物置などで水災のリスクがあります。
水災については、「起こるか起こらないか」ではなく、「もし起きたらどうするか」を考えましょう。
https://www.sakigake.jp/news/article/20230915AK0021/
床上浸水や車の水没、被害額は?
床上浸水した場合の被害額
水災で怖いのは、床や壁、断熱材、建具、家財などが水につかり、買い替えや修理が必要になることです。
実際に、床上浸水が発生したケースでは、内壁の塗り替えや家財の買い替えなどを含めて建物の損害額が約500万円以上となる例もありました。
床上浸水になると、数百万円単位の損害になる可能性があるということは知っておきたいところです。
家財保障も大事
水災への備えで見落としやすいのが「家財」です。
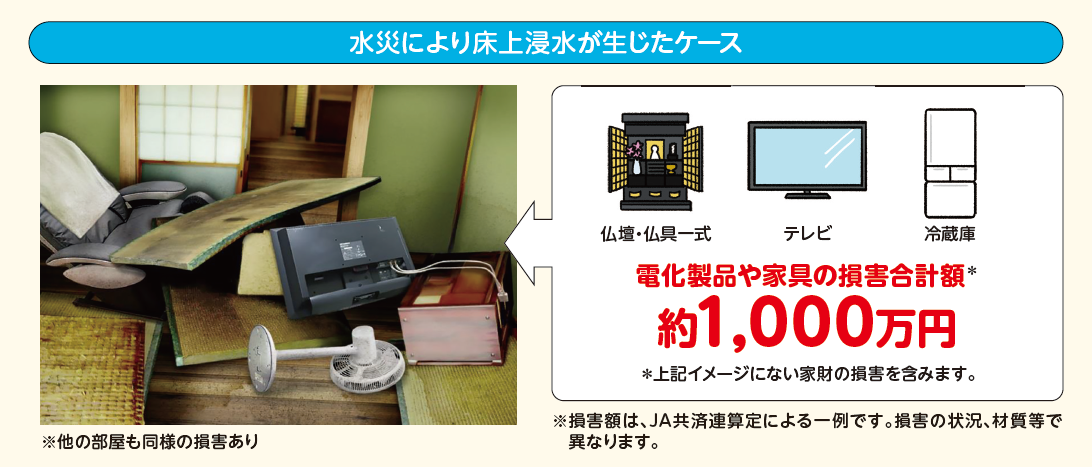
床上浸水になると、冷蔵庫やテレビ、洗濯機、家具、寝具などが一度に使えなくなる可能性があります。
床上浸水したケースでは、電化製品や家具などの家財だけで約1,000万円の損害となる例もあります。
「建物には2,000万円の保障があるから安心」と思っていても、その保障が建物だけなら、家財の買い替え費用は別です。
建物と家財は、分けて確認しましょう。
JA共済では、家財に備える「My家財プラス」があります。
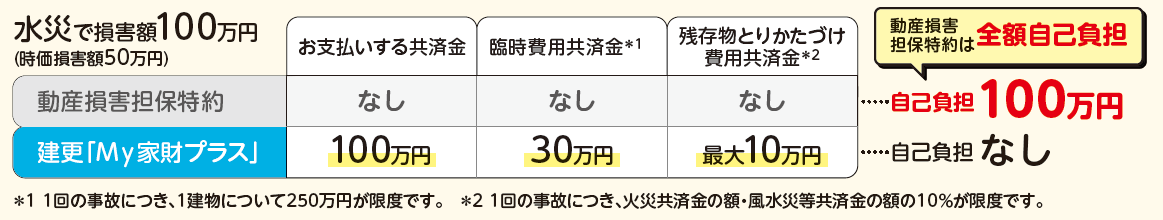
例えば、家財の新価1,000万円、保障額500万円、臨時費用共済金30%という契約で、水災による損害額が100万円だった場合、共済金100万円、臨時費用共済金30万円、片付け費用として最大10万円が支払われる例があります。
車が水没した場合の被害額
大雨で住宅地が浸水すれば、駐車している車も被害を受ける可能性があります。
車は電気系統を多く使っており、車体の半分以上が水につかることで、全損となってしまうケースが多いです。
全損となってしまうと、被害額はそのまま車の価格(50~500万円など)です。
ここで注意したいのが、家の火災保険では、基本的に自動車の損害には備えられないということです。
車の水災に備えるためには、自動車保険や自動車共済の「車両保障」を付帯する必要があります。
JA共済の自動車共済では、車両保障を付けている場合、台風・洪水・高潮・落雷などによる車の損害も保障の対象になります。
車両保障がなければ、自然災害による自分の車の損害は自己負担になってしまうので、しっかり確認しましょう。
JAの建物更生共済は水災に強い
JA共済の建物更生共済「むてきプラス」は、火災だけでなく、台風・暴風雨・洪水などの自然災害にも備えられる共済です。
特に水災では、建物の損害だけではなく、被災後に必要となるさまざまな費用にも備えられるのが特徴です。
具体的な例で見てみましょう。
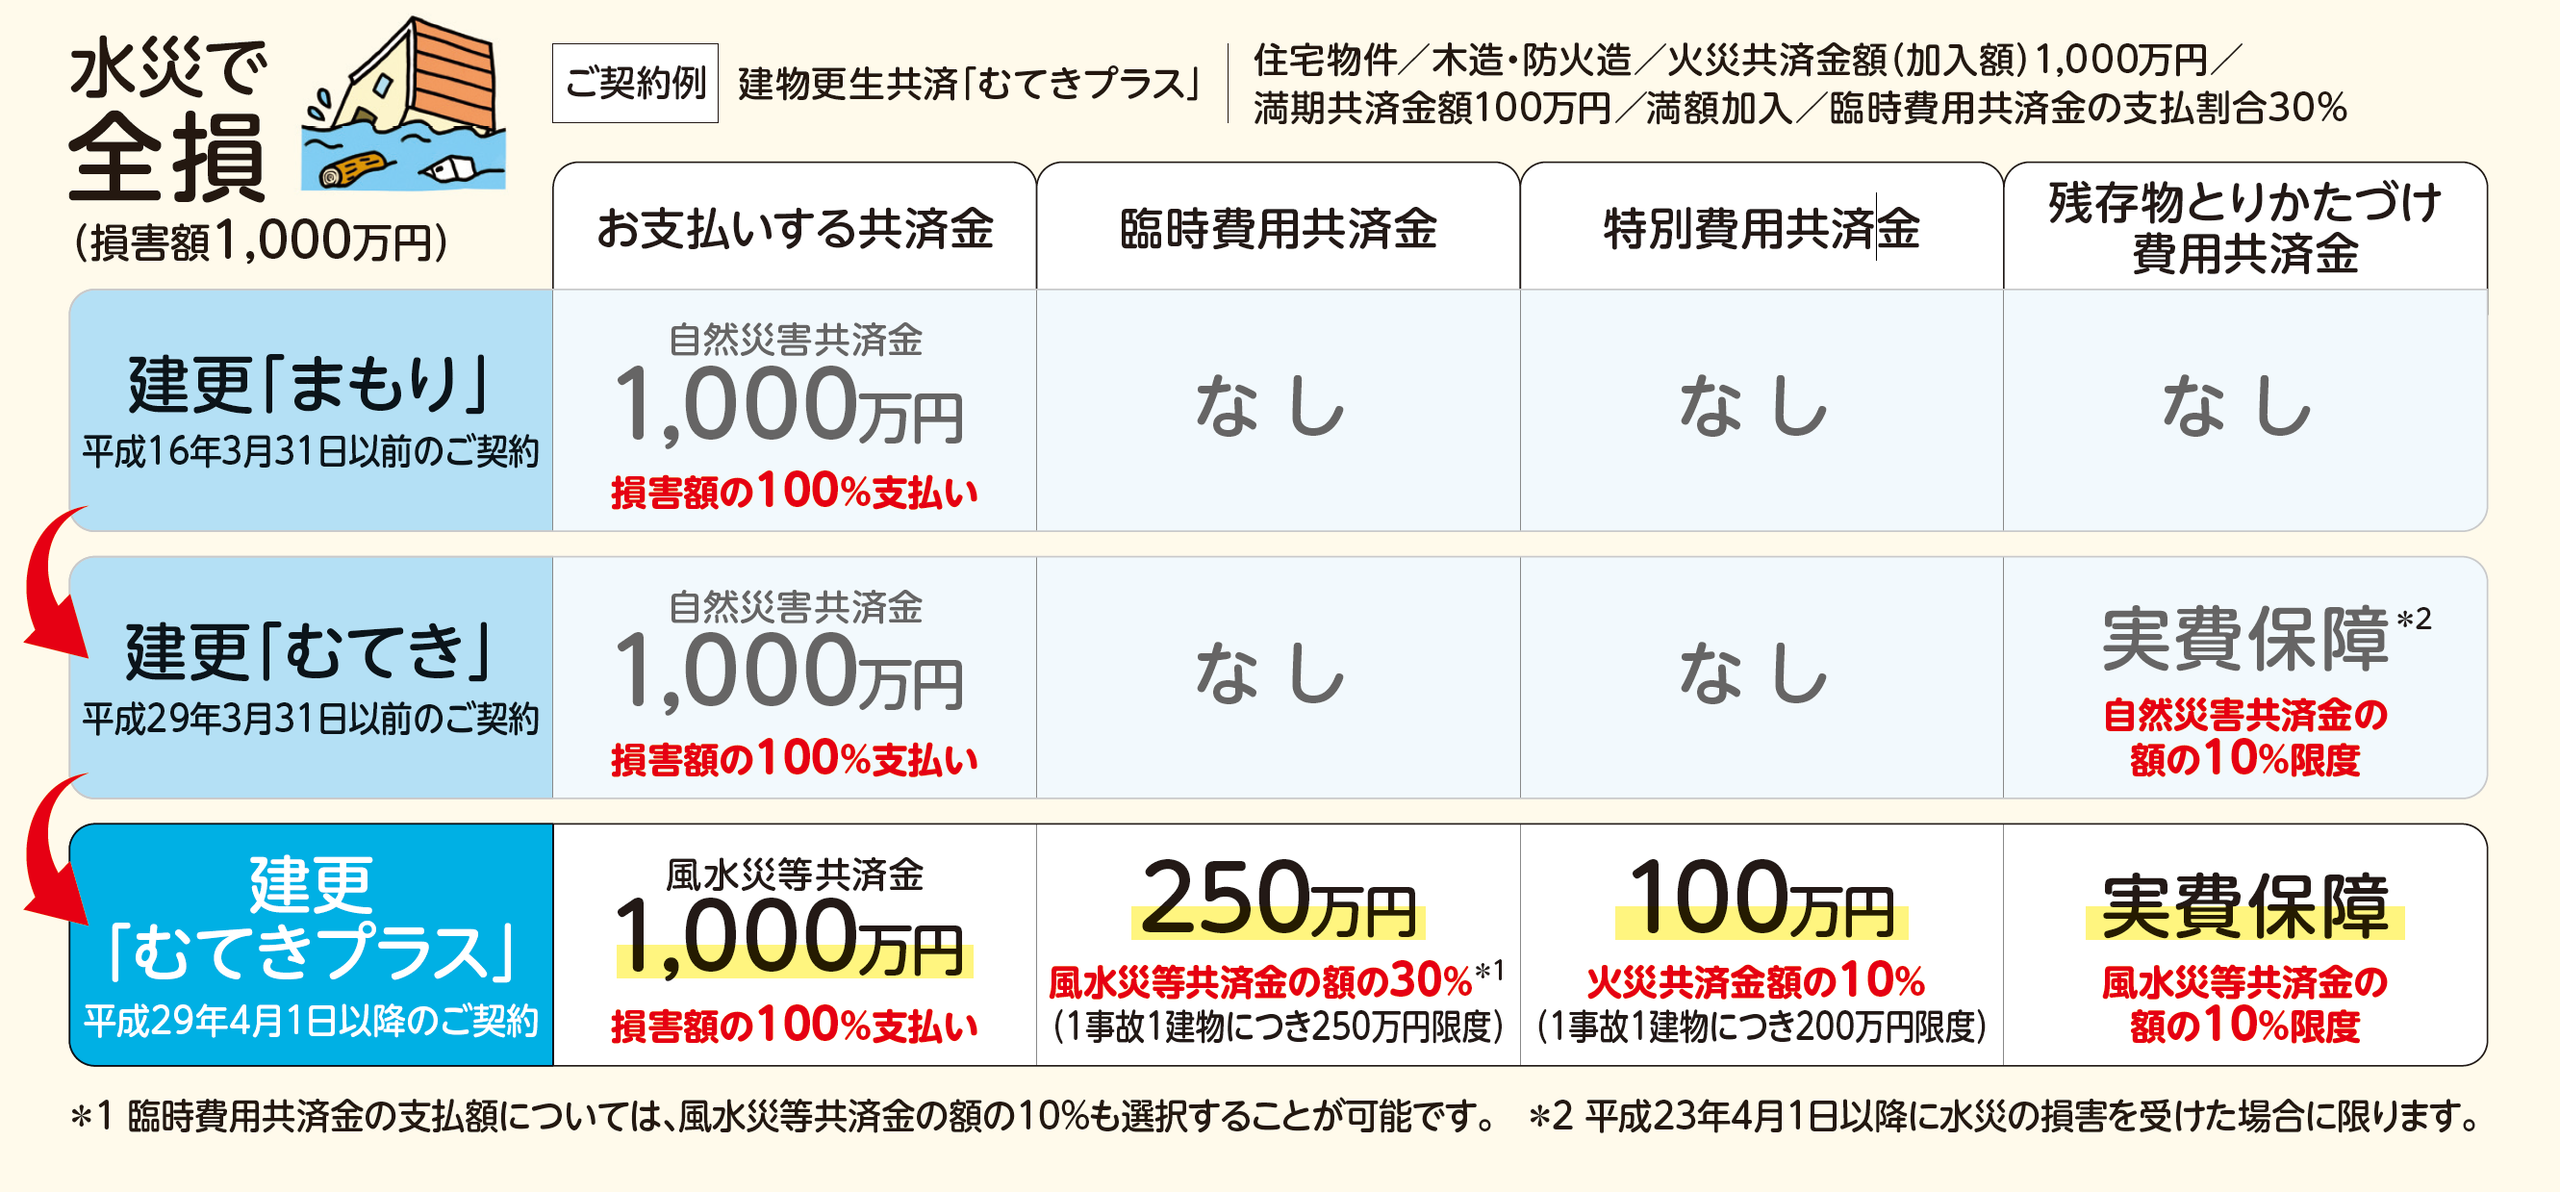
上記の場合の支払金額は、「1,350万円」となります。
保障金額の内訳
建物の損害に対して1,000万円
まず、建物そのものの損害に対して「風水災等共済金」が支払われます。
この例では、損害額1,000万円に対して、1,000万円。
損害額の100%を保障する例となっています。
臨時費用共済金
水災で自宅に住めなくなると、建物の修理以外にもさまざまなお金が必要になります。
一時的な宿泊や生活用品の購入などです。
こうした臨時の出費に備えるのが「臨時費用共済金」です。
先ほどの例では、風水災等共済金1,000万円に対して30%。
本来なら300万円ですが、1事故・1建物あたり250万円が上限となるため、250万円が支払われる例となっています。
特別費用共済金
さらに、全損の場合には「特別費用共済金」が支払われる場合があります。
先ほどの例では、火災共済金額1,000万円の10%となる100万円です。
1事故・1建物あたり200万円が上限となっています。
残存物とりかたづけ費用共済金
床上浸水した家では、壊れた家具や建材などを大量に処分しなければならないことがあります。
取り壊しや清掃、搬出にも費用がかかります。
むてきプラスでは、こうした費用についても「残存物とりかたづけ費用共済金」で備えられます。
水災の場合は実際にかかった費用を、風水災等共済金の10%を上限として保障します。
先ほどの例なら、上限は100万円です。
※住宅物件、火災共済金額1,000万円、満額加入、臨時費用共済金30%などの条件による例です。実際の支払額は契約内容や損害状況によって異なります。
水災保障の保険証券の見方
ここまで読んで、「じゃあ、うちの保険は大丈夫かな?」と思った方は、保険証券や共済証書を出してみましょう。
難しい内容をすべて理解する必要はありません。まずは、次の点を確認してみてください。
- 「水災」「洪水」などが保障対象になっているか
- 建物の保障額はいくらか
- 家財にも保障が付いているか
- 建物や家財の現在の価値に対して保障額が不足していないか
- 車には車両保障を付けているか
- 洪水で車が水没した場合も保障されるか
特に確認してほしいのが、保障額です。
水災が付いていても、保障額が不足していれば安心とはいえません。
また、昔から同じ保険をそのまま継続している方は要注意です。
家を建てたときと現在では、建物の再建に必要な費用が変わっている可能性があります。
もし今、大きな水災にあったら実際にいくら受け取れるのかまで確認してみましょう。
JAなら証券を一緒に確認できます
- 「証券を見てみたけれど、よく分からない」
- 「水災は付いているみたいだけど、いくら出るのか分からない」
- 「家財まで保障されているのかな?」
- 「車が水没した場合はどうなる?」
そんな方は、お気軽にJA秋田ふるさとへご相談ください。
JAの共済に加入している方だけではありません。
現在加入している保険・共済の証券をお持ちいただければ、水災に備えられているか、保障内容を無料でチェックします。
新しい保障への加入を考える前に、まずは今の契約を知ることが大切です。
JAにお気軽にご相談ください
お金のこと、保障のことで気になることがあれば、JAにお気軽にご相談ください!
LA(ライフアドバイザー)がいつでもお力になります!
LAサト農業者以外の方でも大歓迎です!
JAはどなたでも気軽にご利用いただけます。
JAの各支店にいる、お金と保障の専門家です。
地域の皆さまに寄り添い、お役立ちするために、ご相談にお乗りしています。
無理な営業は一切行いませんので、安心してお声がけください。
<在籍支店>
横手支店/金沢支店/山内支店/雄物川支店/大雄支店/大森支店/平鹿支店/十文字支店/増田支店
水災は、起きてから保障を追加することはできません。
大雨のニュースを見て不安を感じた今が、確認するタイミングです。
「もし自宅が浸水したら、いくら保障される?」
まずはそこから、一緒に確認してみませんか?